La escasez de memoria encarece servidores de IA y celulares
La IA acapara la memoria HBM y DRAM: SK Hynix, Samsung y Micron ganan récords mientras fabricantes de celulares y servidores pagan mucho más.
En 30 segundos
- TrendForce prevé que los precios de contrato de la DRAM convencional suban otro 10 a 15 % en el cuarto trimestre de 2026.
- SK Hynix, Samsung y Micron reportaron ganancias récord impulsadas por la memoria para IA.
- Los envíos de celulares cayeron 22 % en el tercer trimestre, según IDC, y Apple prevé un margen menor por la memoria.
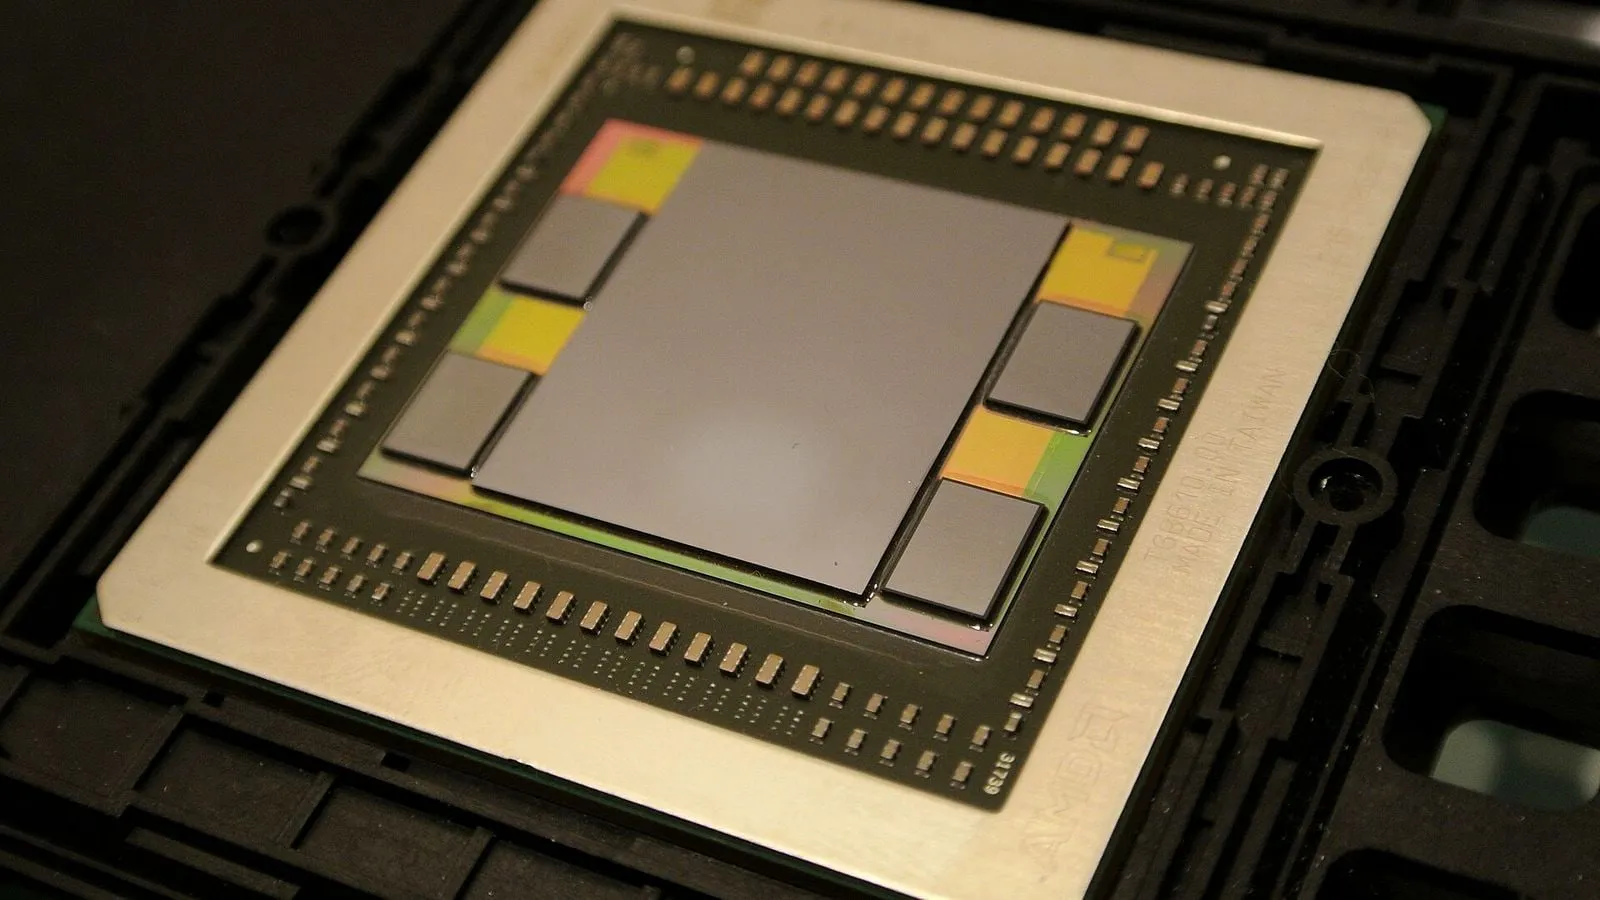
Los servidores de inteligencia artificial necesitan cantidades enormes de memoria, en especial HBM, la memoria de alto ancho de banda que va apilada junto a los chips aceleradores. Los fabricantes han volcado su capacidad hacia esos productos, más rentables, y el resto del mercado —celulares, computadoras y servidores convencionales— paga precios mucho más altos.
Los precios siguen subiendo
Según TrendForce, los precios de contrato de la DRAM convencional subirán entre 10 y 15 % trimestral en el cuarto trimestre de 2026, y los de la memoria NAND, entre 15 y 20 %. El ritmo se modera porque las alzas previas ya fueron muy fuertes, no porque la presión haya cedido.
Para los centros de datos, el golpe es mayor. En agosto, TrendForce estimó que la DRAM para servidores, tras subir 64 % en el segundo semestre de 2025, tendría un alza acumulada de alrededor de 270 % en 2026. También calculó que la DRAM y la NAND representarán el 68 % del gasto de capital de los grandes proveedores de nube en 2027, frente al 47 % de este año.
Récords para los fabricantes
Del otro lado, los productores viven su mejor momento. SK Hynix reportó en el tercer trimestre ingresos de 104.62 billones de wones y una utilidad operativa de 83.33 billones, con un precio promedio de la DRAM que subió casi 30 % frente al trimestre previo, según CNBC. La empresa espera que la demanda supere a la oferta hasta 2030 y ya tiene acuerdos de largo plazo con 14 clientes que cubren más de la mitad de su capacidad de 2027 y 2028.
Samsung ganó 107.44 billones de wones de utilidad operativa, casi todo por chips, con un fuerte alza en ventas de HBM4, y prevé que la inversión en IA apriete aún más la oferta en 2027. Micron casi cuadruplicó sus ingresos en su cuarto trimestre fiscal, cerrado en agosto, hasta 54,230 millones de dólares.
El costo llega a los celulares
IDC calcula que los envíos mundiales de celulares cayeron 22 % en el tercer trimestre, hasta 255.3 millones de unidades, la mayor caída anual que ha registrado. Atribuye el desplome a un costo de memoria que, según sus datos, subió cerca de 350 % en un año.
«the full impact and damage of the memory crisis»
Los más golpeados son los equipos baratos: Omdia estima que la memoria ya representa casi 60 % del costo de materiales de un teléfono de menos de 200 dólares, según CNBC. Pero la gama alta tampoco se salva. Apple prevé que su margen bruto baje de 47.9 % a entre 45 y 46 % en el trimestre de diciembre, sobre todo por la memoria; su CEO, John Ternus, calificó la situación de «sin precedentes» y anticipó que los precios de compra seguirán subiendo después de diciembre. La compañía ya subió precios en junio y septiembre.
Fuentes
- TrendForce — AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce — Memory Prices Soar; DRAM and NAND Flash to Account for 68% of Major CSP CapEx in 2027
- CNBC — SK Hynix shares jump 11% after record quarterly profit
- CNBC — Samsung Electronics shares slid despite record profit in the third quarter
- CNBC — Micron beats on earnings and issues strong guidance
- MacRumors — Apple Dodges Question on More Price Hikes as Memory Costs Climb
- CNBC — Apple's stock drops on weak margin forecast in Ternus’ first earnings report
- FoneArena — Global smartphone shipments drop 22% in Q3 2026 amid memory crisis: IDC
- CNBC — Sub-$100 smartphones becoming a rarity as AI memory prices soar
- CNBC — Memory stocks are getting hammered. China and a 2029 oversupply are the big worries